
محسن کریمی موحد: لندتک باید از تأمین اعتبار به سمت خلق ارزش حرکت کند
مدیر بازاریابی و برند وایب در حاشیه هشتمین نمایشگاه بینالمللی صنعت مالی، درباره تغییر مدلهای کسبوکار در صنعت لندتک و ضرورت توجه همزمان به نیاز مشتریان و پذیرندگان صحبت کرد.


صنعت لندتک در سالهای اخیر با رشد قابلتوجهی روبهرو شده است؛ رشدی که در کنار افزایش دسترسی مردم به خدمات اعتباری، ضرورت بازنگری در مدلهای کسبوکار این حوزه را نیز پررنگتر کرده است. در چنین شرایطی، پرسش اصلی دیگر صرفاً میزان اعتبار قابل تخصیص به مشتریان نیست، بلکه این است که اعتبار چگونه میتواند به بهبود تجربه خرید، پاسخگویی به نیازهای واقعی مردم و ایجاد ارزش اقتصادی پایدار منجر شود.
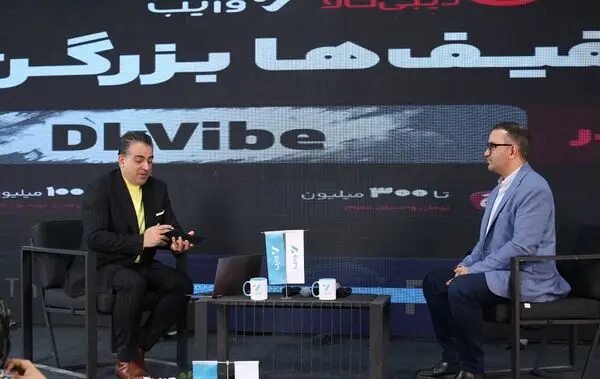
محسن کریمی موحد، مدیر بازاریابی و برند وایب، در گفتوگو با آرش سروری در حاشیه هشتمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال (بورس، بانک و بیمه)، با موضوع «بازآفرینی مدلهای کسبوکار در صنعت لندتک»، به بررسی تحولات این صنعت، فرصتهای بازار ایران و رویکرد وایب در توسعه خدمات اعتباری پرداخت.
اعتبار بهمثابه راهحل؛ چرا نگاه سنتی به لندتک کافی نیست؟
کریمی موحد با اشاره به ضرورت تغییر نگرش در صنعت لندتک، معتقد است اعتبار نباید بهعنوان هدف نهایی کسبوکارهای این حوزه در نظر گرفته شود. اعتبار زمانی ارزشمند است که بتواند به یکی از نیازهای واقعی مشتری پاسخ دهد و تجربه بهتری از خرید برای او ایجاد کند.
او در این باره توضیح داد که وقتی یک بازنشسته برای خرید یخچال از اعتبار استفاده میکند، هدف اصلی او دریافت تسهیلات نیست؛ بلکه تأمین یکی از نیازهای ضروری زندگی است. بنابراین شرکتهای لندتک باید بهجای تمرکز صرف بر میزان اعتبار تخصیصیافته، بر نتیجه نهایی و کیفیت تجربه خرید مشتری تمرکز کنند.
به گفته او، اعتبار ابزاری برای ایجاد امکان خرید است و ارزش واقعی زمانی شکل میگیرد که این ابزار در زمان مناسب و برای نیاز درست در اختیار مشتری قرار بگیرد. از این منظر، بازآفرینی مدلهای کسبوکار در صنعت لندتک مستلزم حرکت از رویکرد اعتبارمحور به سمت رویکردی مشتریمحور و نیازمحور است.
بازار ایران در مسیر جهش خرید اعتباری؛ فرصت بزرگ بخش حضوری
رشد بازار خرید اعتباری در جهان نشان میدهد این مدل به یکی از بخشهای مهم تجارت و خدمات مالی تبدیل شده است. بر اساس آمار مطرحشده در این گفتوگو، ارزش تراکنشهای جهانی خرید اعتباری یا BNPL در خردهفروشی آنلاین از ۶۱ میلیارد دلار در سال ۲۰۱۹ به ۳۶۲ میلیارد دلار در سال ۲۰۲۵ رسیده است؛ رشدی نزدیک به شش برابر در یک بازه ششساله.
در بازار ایران نیز روند رشد خرید اعتباری قابلتوجه بوده است. حجم خریدهای اعتباری که در سال ۱۴۰۱ حدود ۴ همت برآورد میشد، برای سال ۱۴۰۵ به حدود ۴۰۰ همت پیشبینی شده است؛ یعنی بازاری با ظرفیت رشد حدود ۱۰۰ برابری.
کریمی موحد با اشاره به سهم خرید اعتباری از تجارت الکترونیک ایران گفت این سهم به حدود ۱۷ درصد رسیده، در حالی که میانگین جهانی آن حدود ۵ درصد است. با این حال، بخش مهمی از ظرفیت توسعه این بازار همچنان در خریدهای خارج از فضای آنلاین قرار دارد.
به گفته او، سهم خرید اعتباری در بخش آفلاین هنوز کمتر از نیم درصد است و همین موضوع نشان میدهد توسعه شبکه پذیرندگان حضوری میتواند فرصت مهمی برای گسترش خدمات لندتک در ایران باشد. در واقع، آینده این بازار تنها به رشد فروشگاههای اینترنتی وابسته نیست و دسترسی مشتریان به امکان خرید اعتباری در فروشگاههای فیزیکی نیز میتواند نقش تعیینکنندهای داشته باشد.
اعتبار بیشتر، الزاماً تجربه بهتر نیست؛ اهمیت بازپرداخت مسئولانه
یکی دیگر از موضوعات مهم در توسعه صنعت لندتک، نحوه اعتباردهی و تناسب اعتبار تخصیصیافته با توان بازپرداخت مشتریان است. رشد سریع بازار نباید به معنای افزایش بیرویه بدهی افراد یا ایجاد تعهدات مالی خارج از توان آنها باشد.
کریمی موحد با تأکید بر اهمیت اعتباردهی مسئولانه معتقد است کسبوکارهای این حوزه باید در کنار فراهمکردن امکان خرید، شرایط مالی مشتری را نیز در نظر بگیرند. هدف از ارائه اعتبار باید بهبود تجربه و کیفیت زندگی مشتری باشد، نه اینکه او را با فشار بازپرداخت یا نگرانیهای مالی در آینده روبهرو کند.
از این منظر، ارزیابی توان بازپرداخت، مدیریت ریسک و طراحی محصولات متناسب با شرایط مالی افراد، بخش جداییناپذیر از توسعه پایدار خدمات اعتباری است. اعتباردهی زمانی میتواند به خلق ارزش منجر شود که میان قدرت خرید ایجادشده و توان مالی مشتری تعادل برقرار باشد.
مزیت رقابتی وایب از کجا میآید؟ نقش شبکه پذیرندگان و اکوسیستم بانک رفاه
کریمی موحد با اشاره به جایگاه شبکه پذیرندگان در صنعت لندتک، تنوع انتخاب را یکی از مهمترین بخشهای ارزش پیشنهادی خدمات اعتباری دانست. به اعتقاد او، ارزش اعتبار صرفاً به مبلغ آن محدود نمیشود؛ بلکه دامنه انتخابهایی که در اختیار مشتری قرار میدهد نیز اهمیت زیادی دارد.
در همین راستا، همکاری با فروشگاههای بزرگ، تأمینکنندگان و کسبوکارهای مختلف میتواند امکان استفاده از اعتبار را در موقعیتهای متنوعتری فراهم کند. هرچه شبکه پذیرندگان گستردهتر و متنوعتر باشد، مشتریان در انتخاب محصول و محل خرید آزادی عمل بیشتری خواهند داشت.
او همچنین به ظرفیتهای اکوسیستم بانک رفاه کارگران برای توسعه خدمات وایب اشاره کرد. حضور گروه گستردهای از بازنشستگان، مستمریبگیران و حقوقبگیران در این اکوسیستم، زمینه مناسبی برای طراحی محصولات اعتباری متناسب با نیازهای این گروهها فراهم میکند.
وایب با توسعه محصولاتی از جمله طرح تأمین رفاه، تلاش میکند از این ظرفیت برای ارائه خدمات اعتباری استفاده کند. در برخی از این محصولات، بازپرداخت از طریق حقوق یا مستمری انجام میشود؛ مدلی که میتواند به مدیریت بهتر فرآیند وصول مطالبات و کنترل ریسک اعتباری کمک کند.
همکاری وایب و دیجیکالا در برنامه بلکفرایدی نیز نمونهای از تلاش برای ایجاد پیوند میان اعتبار و شبکه گسترده فروشگاهی است؛ همکاریای که امکان استفاده از اعتبار را در جریان یک رویداد بزرگ خرید برای مشتریان فراهم میکند.
بازیگران بزرگ جهان چگونه مدل کسبوکار خود را توسعه دادهاند؟
بررسی تجربه برندهای بینالمللی فعال در حوزه خرید اعتباری، از جمله کلارنا (Klarna)، افرم (Affirm) و اَفتِرپی (Afterpay)، نشان میدهد مسیر توسعه این کسبوکارها به ارائه اعتبار اقساطی محدود نمانده است.
این شرکتها بهتدریج خدمات و راهکارهای متنوعتری را توسعه دادهاند؛ از گزینههای مختلف بازپرداخت گرفته تا ارائه خدمات مالی مکمل و ایجاد ارتباط مؤثرتر میان مشتریان و پذیرندگان. در این مدلها، تمرکز تنها بر تأمین اعتبار نیست، بلکه تلاش میشود بخشهای مختلف سفر مشتری، از انتخاب محصول تا پرداخت و تجربه پس از خرید، به شکلی یکپارچه مدیریت شود.
کریمی موحد با اشاره به این تجربهها، توسعه اکوسیستم خدمات مالی و ایجاد ارزش برای هر دو سوی بازار، یعنی مشتریان و پذیرندگان، را از مسیرهای مهم رشد صنعت لندتک دانست.
بر این اساس، کسبوکارهای این حوزه برای حفظ مزیت رقابتی خود باید فراتر از ارائه یک ابزار پرداخت یا اعتباردهی حرکت کنند و راهکارهایی متناسب با نیازهای واقعی بازار ارائه دهند.
هوش مصنوعی و اقتصاد اعتبار؛ مسیر رسیدن به رشد پایدار
از نگاه کریمی موحد، رشد تعداد کاربران یا افزایش حجم اعتبار تخصیصیافته بهتنهایی نمیتواند معیار موفقیت بلندمدت یک کسبوکار لندتک باشد. رشد پایدار زمانی اتفاق میافتد که مدل اقتصادی کسبوکار نیز در کنار توسعه بازار، عملکرد مناسبی داشته باشد.
هزینه تأمین مالی، هزینه جذب مشتری، کیفیت بازپرداخت و میزان استفاده مجدد مشتریان از خدمات، از جمله عواملی هستند که باید در ارزیابی عملکرد و سودآوری این کسبوکارها مورد توجه قرار بگیرند.
او همچنین هوش مصنوعی را یکی از ظرفیتهای مهم برای بهبود خدمات اعتباری میداند. استفاده از هوش مصنوعی و تحلیل مسئولانه دادهها میتواند به شناخت بهتر نیازهای مشتریان و ارائه پیشنهادهای شخصیسازیشده کمک کند؛ از پیشنهاد محصول و فروشگاه متناسب با نیاز مشتری گرفته تا طراحی گزینههای بازپرداخت مناسبتر.
البته بهرهگیری از این فناوری باید در چارچوب تحلیل مسئولانه دادهها و با توجه به منافع مشتری انجام شود تا در نهایت به بهبود تجربه خرید و تصمیمگیری مالی آگاهانهتر منجر شود.
آنچه مشتری به خاطر میسپارد، مبلغ اعتبار نیست؛ ارزشی است که دریافت میکند
کریمی موحد در جمعبندی صحبتهای خود، بر اهمیت تغییر نگاه به مفهوم اعتبار در صنعت لندتک تأکید کرد. به باور او، اعتبار اگرچه محصول اصلی این کسبوکارهاست، اما آنچه میتواند به ماندگاری یک برند منجر شود، ارزشی است که در زندگی مشتریان و تجربه خرید آنها ایجاد میکند.
او در پایان گفت: «وایب خوب، یعنی حس خوب خرید، حس خوب تراکنش و حس خوب اعتبار. اعتبار، محصول ماست؛ اما ارزشی که برای زندگی مردم خلق میکنیم، دلیل ماندگاری ماست.»