سرمایههای خرد، پروژههای بزرگ؛ آینده تأمین مالی جمعی در بخش تعاون
بانک توسعه تعاون طی یک سال اخیر حدود ۱۳ هزار میلیارد ریال از طریق تأمین مالی جمعی برای مشتریان و کسبوکارها تجهیز و تخصیص داده است. این رقم بیانگر آن است که جمعسپاری مالی از مرحله آزمایشی فراتر رفته و اکنون میتواند.
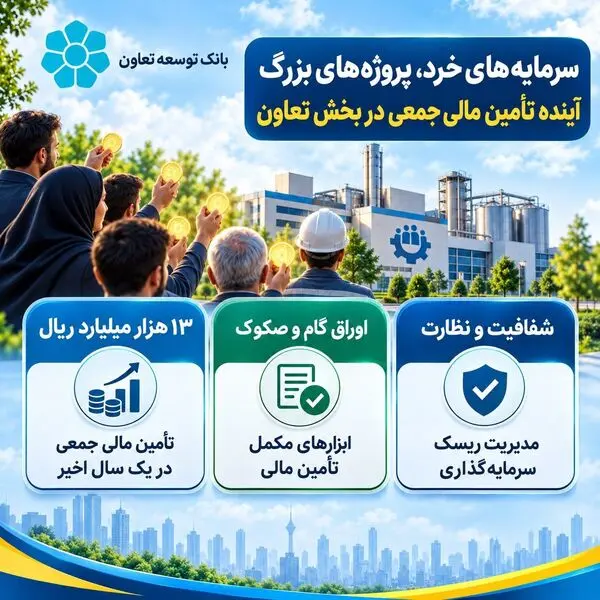
بهعنوان ابزاری مکمل برای تأمین منابع مورد نیاز واحدهای تولیدی و تعاونیها ایفای نقش کند. بانک در همین بازه زمانی از اوراق گام و صکوک نیز برای تأمین مالی بنگاههای اقتصادی بهره برده است. این مجموعه اقدامات نشان میدهد که تنوعبخشی به ابزارهای مالی، راهکاری مؤثر برای کاهش وابستگی صرف به تسهیلات بانکی سنتی به شمار میرود.
عملکرد بانک توسعه تعاون در حمایت از تعاونیهادر حوزه حمایت از تعاونیها، بانک توسعه تعاون از تأمین مالی زنجیرهای بهعنوان یکی از ابزارهای نوین مالی یاد کرده است. این روش با تسهیل جریان پرداخت میان کسبوکارهای مرتبط در زنجیره تولید، نیاز هر واحد به مراجعه جداگانه به بانک برای دریافت تسهیلات را کاهش میدهد و دسترسی تعاونیها به منابع مالی را روانتر میکند. یکی دیگر از اقدامات مرتبط، راهاندازی سامانه تأمین مالی خرد تضمینشده در سال ۱۳۹۸ توسط شرکت سمات، زیرمجموعه بانک توسعه تعاون، با سفارش صندوق ضمانت سرمایهگذاری بخش تعاون است. این سامانه با هدف ارزیابی و اعتبارسنجی کسبوکارهای متقاضی و تضمین اصل سرمایه مردم طراحی شد تا ضمن کاهش ریسک سرمایهگذاری، امکان مشارکت مردم در تأمین مالی کسبوکارها فراهم شود. تجربه این سامانه و تخصیص ۱۳ هزار میلیارد ریال از طریق تأمین مالی جمعی طی یک سال اخیر، دو نقطه از یک مسیر واحد هستند. هر دو بر منطق کاهش ریسک و ایجاد بستر امن برای مشارکت عمومی استوارند. بانک توسعه تعاون با ترکیب ابزارهایی مانند اوراق گام، صکوک، تأمین مالی زنجیرهای و تأمین مالی جمعی، تلاش کرده است سبد منابع مالی تعاونیها را متنوعتر کند و فرآیند تأمین نقدینگی را برای واحدهای تولیدی تسهیل نماید. این رویکرد میتواند در بلندمدت به تقویت پایههای مالی بخش تعاون و افزایش تابآوری کسبوکارهای کوچک و متوسط منجر شود.
ضرورت مدیریت ریسک و نظارت برای توسعه پایداردر کنار توسعه ابزارهای تأمین مالی، مدیریت ریسک و نظارت بر طرحها اهمیت ویژهای دارد. طبق مصوبات کارگروه ارزیابی تأمین مالی جمعی فرابورس ایران در خرداد ۱۴۰۳، موضوعاتی از جمله افزایش سقف تأمین مالی هر طرح، پذیرش ریسک سرمایهگذاری و ضوابط انتشار اطلاعات و تبلیغات در این حوزه مطرح شده است. این مصوبات بر اهمیت آگاهی سرمایهگذاران از ریسکها، شفافیت اطلاعات و وجود چارچوبهای نظارتی تأکید دارند. سرمایهگذار خرد معمولاً امکان بررسی عمیق صورتهای مالی طرحها را ندارد. بنابراین افشای شفاف اطلاعات، ارزیابی مستقل و نظارت مؤثر، شرط لازم برای گسترش پایدار تأمین مالی جمعی است. اگر این الزامات رعایت شود، سرمایههای خرد میتوانند بهطور هدفمند به سمت پروژههای تولیدی و تعاونی هدایت شوند و در عین حال، ریسک مشارکت برای مردم به حداقل برسد. در مجموع، تأمین مالی جمعی و ابزارهای مکمل آن میتوانند در تنوعبخشی به منابع مالی تعاونیها و کسبوکارهای تولیدی نقش مؤثری ایفا کنند. توسعه این ظرفیت، در کنار ارزیابی دقیق طرحها، شفافیت اطلاعات و نظارت مؤثر، زمینه استفاده هدفمندتر از سرمایههای خرد برای حمایت از تولید را فراهم میکند. بانک توسعه تعاون با عملکرد یک سال اخیر خود نشان داده است که این ابزارها از مرحله ایده عبور کردهاند و اکنون نیازمند چارچوب نظارتی قویتر برای ادامه رشد هستند. این مسیر میتواند الگویی برای سایر نهادهای مالی باشد تا سرمایههای پراکنده مردم را به موتور محرکه تولید و اشتغال در بخش تعاون تبدیل کنند.